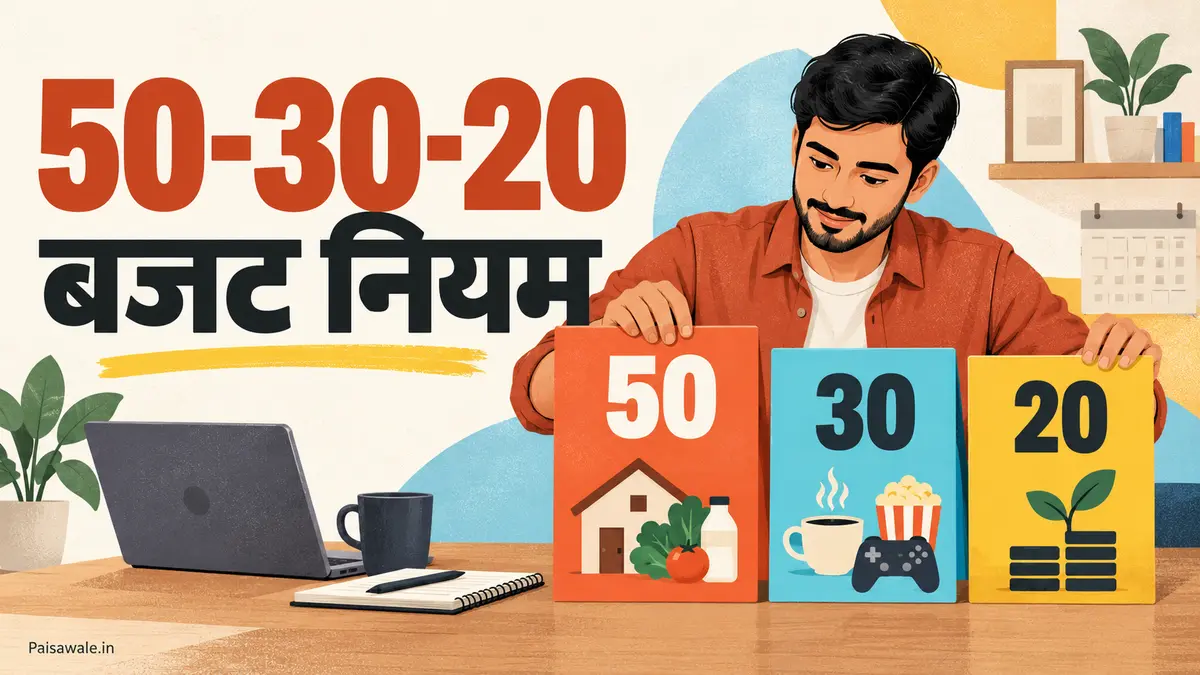
50-30-20 बजट नियम आमदनी को तीन हिस्सों में देखने का एक आसान ढाँचा है। इसमें हाथ में आने वाली रकम का 50% जरूरतों, 30% इच्छाओं और 20% बचत या कर्ज घटाने के लिए माना जाता है। यह अनुपात बजट को जल्दी समझने में मदद कर सकता है, लेकिन हर परिवार की आमदनी, किराया, इलाज, बच्चों की जिम्मेदारी और कर्ज अलग होते हैं। इसलिए वास्तविक खर्च इस अनुपात से अलग होना सामान्य है।
50-30-20 बजट नियम का मतलब
इस नियम में प्रतिशत आमतौर पर टैक्स और अन्य अनिवार्य कटौती के बाद हाथ में आने वाली मासिक आमदनी पर लगाए जाते हैं। तीन हिस्सों का सामान्य अर्थ इस प्रकार है:
- 50% जरूरतें: वे खर्च जिनके बिना घर, काम, स्वास्थ्य या जरूरी भुगतान प्रभावित हो सकते हैं।
- 30% इच्छाएँ: ऐसे खर्च जिन्हें कुछ समय के लिए घटाया, बदला या टाला जा सकता है।
- 20% बचत और अतिरिक्त कर्ज भुगतान: भविष्य के लिए अलग रकम या न्यूनतम देय रकम से अधिक कर्ज भुगतान।
यह बाँट खर्च की सही-गलत सूची नहीं बनाता। इसका मुख्य उपयोग यह देखना है कि आमदनी का बड़ा हिस्सा किस दिशा में जा रहा है।
₹30,000 की आमदनी पर उदाहरण
यदि कटौती के बाद ₹30,000 हाथ में आते हैं, तो नियम के अनुसार अनुमानित बाँट इस तरह दिखाई देगा:
| हिस्सा | प्रतिशत | रकम |
|---|---|---|
| जरूरतें | 50% | ₹15,000 |
| इच्छाएँ | 30% | ₹9,000 |
| बचत या अतिरिक्त कर्ज भुगतान | 20% | ₹6,000 |
यह केवल गणितीय उदाहरण है। यदि किराया, राशन, यात्रा और दवा मिलाकर ₹20,000 खर्च होते हैं, तो जरूरतों को ₹15,000 के भीतर दिखाने के लिए जरूरी खर्च छिपाना सही तस्वीर नहीं देगा। ऐसी स्थिति में वास्तविक अनुपात 67% के करीब होगा और बाकी दोनों हिस्सों के लिए कम रकम बचेगी।
जरूरत और इच्छा में फर्क कैसे करें?
किसी खर्च का नाम अकेले उसका हिस्सा तय नहीं करता। मोबाइल फोन काम के लिए जरूरी हो सकता है, लेकिन महंगा पैक या अतिरिक्त मनोरंजन सेवा इच्छा में आ सकती है। घर का इंटरनेट पढ़ाई या काम के लिए जरूरत हो सकता है, जबकि उसी काम के लिए दो अलग कनेक्शन रखना टाला जा सकने वाला खर्च हो सकता है।
हर खर्च के सामने तीन सवाल लिखना उपयोगी है:
- इसे न भरने पर घर, स्वास्थ्य, काम या किसी जरूरी सेवा पर तुरंत क्या असर पड़ेगा?
- क्या इसकी रकम घट सकती है, जबकि जरूरी काम चलता रहे?
- क्या यह खर्च केवल इस महीने टाला जा सकता है या हमेशा जरूरी रहेगा?
किराया सामान्यतः जरूरत है, लेकिन चुने गए घर का किराया आमदनी से बहुत अधिक हो तो उसे केवल “जरूरत” लिख देने से बजट की समस्या खत्म नहीं होती। इसी तरह दवा जरूरत है; छूट वाला ब्रांड या उपलब्ध विकल्प अलग चर्चा हो सकती है, लेकिन इलाज टालना बचत नहीं माना जा सकता।
यह नियम हर घर पर क्यों नहीं बैठता?
50-30-20 का अनुपात कई व्यावहारिक स्थितियों में बदल सकता है:
- कम आमदनी: किराया, राशन और यात्रा ही आमदनी का बड़ा भाग ले सकते हैं।
- महंगा शहर: समान आमदनी पर घर और आने-जाने का खर्च जगह के अनुसार अलग होता है।
- परिवार की जिम्मेदारी: बच्चों की फीस, बुजुर्गों की दवा या नियमित देखभाल जरूरतों का हिस्सा बढ़ा सकती है।
- चल रहा कर्ज: न्यूनतम EMI जरूरी भुगतान है, जबकि उससे अधिक भुगतान अलग हिस्से में देखा जा सकता है।
- बदलती कमाई: हर महीने अलग आमदनी होने पर एक स्थिर प्रतिशत वास्तविक भुगतान की तारीखों से मेल नहीं खा सकता।
- पहले से मालूम बड़े खर्च: सालाना फीस, त्योहार या मरम्मत के लिए रखी रकम किस हिस्से में जाएगी, यह उसके उद्देश्य पर निर्भर होगा।
यदि जरूरी खर्च 70% हैं, तो 50% दिखाने के लिए राशन या दवा को इच्छा में डालना उपयोगी नहीं है। सही बजट वही है जो वास्तविक भुगतान दिखाए। कम आमदनी में बचत की उपलब्ध जगह देखने के लिए जरूरी खर्चों से बची रकम का अलग हिसाब अधिक उपयोगी हो सकता है।
अपने बजट से इस नियम की तुलना कैसे करें?
पहले एक महीने की वास्तविक आमदनी और सभी भुगतान लिखें। इसके बाद हर खर्च को जरूरत, इच्छा या बचत/अतिरिक्त कर्ज भुगतान में रखें। अब हर हिस्से की कुल रकम को हाथ में आई आमदनी से भाग देकर 100 से गुणा करें।
किसी हिस्से का प्रतिशत = उस हिस्से की कुल रकम ÷ हाथ में आई आमदनी × 100
मान लें ₹40,000 की आमदनी में जरूरतें ₹24,000, इच्छाएँ ₹8,000 और बचत ₹8,000 है। वास्तविक अनुपात 60-20-20 होगा। यह 50-30-20 से अलग है, लेकिन तीनों हिस्सों का पूरा हिसाब दिखा रहा है। तुलना का उद्देश्य केवल यह जानना है कि अंतर कहाँ है।
मासिक बजट प्लानर में आमदनी और खर्च भरकर यही तस्वीर एक जगह देखी जा सकती है।
प्रतिशत न बैठे तो क्या बदलना जरूरी है?
सिर्फ नियम से मेल न खाने के कारण बजट बदलना जरूरी नहीं है। पहले अंतर का कारण देखें। यदि जरूरतों का हिस्सा अधिक है, तो यह अस्थायी इलाज, बढ़े किराए या किसी जरूरी पारिवारिक भुगतान के कारण हो सकता है। यदि इच्छाओं का हिस्सा अधिक है, तो यह भी देखें कि उसमें कौन-सा खर्च सच में टल सकता है और कौन-सा गलती से गलत श्रेणी में रखा गया है।
किसी महीने बचत 20% से कम होना अपने आप में असफल बजट नहीं है। पहले से टला जरूरी भुगतान पूरा करने या अचानक आए खर्च के कारण भी ऐसा हो सकता है। बजट की शुरुआत और भुगतान का क्रम समझने के लिए पैसा मैनेज करना कैसे शुरू करें वाली मुख्य गाइड देखी जा सकती है।
इस नियम का उपयोग कब उपयोगी है?
यह नियम तब उपयोगी संदर्भ बन सकता है जब सभी खर्च लिखे जा चुके हों और यह समझना हो कि आमदनी का कितना हिस्सा जरूरी भुगतानों, वैकल्पिक खर्च और भविष्य की रकम में जा रहा है। यह शुरुआती तुलना देता है; व्यक्तिगत बजट का अंतिम उत्तर नहीं।
एक महीने के बजाय तीन महीनों का अनुपात देखने से अस्थायी खर्च और सामान्य खर्च अलग दिखाई दे सकते हैं। यदि प्रतिशत हर महीने बहुत बदलते हैं, तो तय अनुपात की तुलना से ज्यादा जरूरी भुगतान और बची रकम का महीनेवार हिसाब उपयोगी रहेगा।
निष्कर्ष
50-30-20 बजट नियम आमदनी को तीन हिस्सों में समझने का सरल तरीका है, लेकिन इसे हर घर के लिए अनिवार्य लक्ष्य नहीं माना जा सकता। वास्तविक जरूरतें 50% से अधिक या इच्छाएँ 30% से कम हो सकती हैं। सही उपयोग यह है कि पहले अपना वास्तविक खर्च लिखें, फिर इस अनुपात से तुलना करके अंतर का कारण समझें—खर्चों को केवल प्रतिशत पूरा करने के लिए गलत श्रेणी में न रखें।
अस्वीकरण: यह सामग्री सामान्य वित्तीय जानकारी के लिए है। 50-30-20 एक सामान्य बजट ढाँचा है; उपयुक्त खर्च और बचत का अनुपात आमदनी, जिम्मेदारियों और परिस्थितियों के अनुसार अलग हो सकता है।