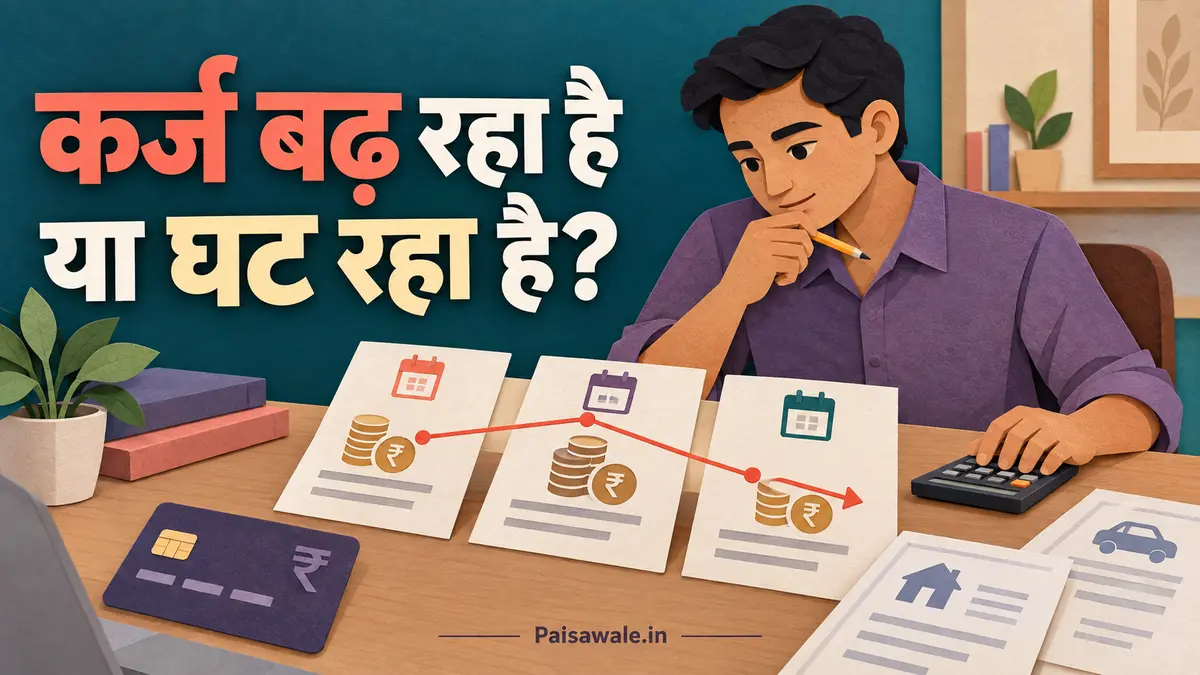
कर्ज बढ़ रहा है या घट रहा है, यह जानने के लिए हर महीने की शुरुआत और अंत का कुल बकाया लिखें। साथ में उस महीने लिया गया नया उधार, जुड़ा ब्याज या शुल्क और किया गया भुगतान भी दर्ज करें। केवल EMI भरने या किसी एक खाते का बकाया देखने से पूरी स्थिति स्पष्ट नहीं होती। लगातार तीन महीनों का समान तारीख पर लिया गया रिकॉर्ड कर्ज की दिशा अधिक साफ दिखाता है।
केवल EMI की रकम से कर्ज की दिशा क्यों नहीं पता चलती?
मासिक भुगतान का पूरा हिस्सा मूल बकाया कम नहीं करता। उसमें ब्याज या अन्य लागू रकम शामिल हो सकती है। इसी दौरान क्रेडिट कार्ड पर नया खर्च, बीएनपीएल खरीद या किसी परिचित से नया उधार जुड़ जाए, तो नियमित EMI देने के बाद भी घर का कुल कर्ज बढ़ सकता है।
इसी तरह एक खाते का बकाया घटने का अर्थ यह नहीं कि कुल देनदारी भी घटी है। सही तुलना के लिए सभी लोन, कार्ड, सामान की EMI, बीएनपीएल और निजी उधार को एक साथ देखना होगा। यदि यह रिकॉर्ड तैयार नहीं है, तो पहले सभी कर्ज और EMI की सूची बनाएँ।
हर महीने कौन-सी पाँच रकम लिखें?
| रकम | क्या शामिल करें? |
|---|---|
| शुरुआती कुल बकाया | महीने की तय तारीख पर सभी देनदारियों की बाकी रकम |
| नया उधार | नई खरीद, कार्ड खर्च, नया बीएनपीएल या अन्य उधार |
| ब्याज और शुल्क | विवरण में अलग दिखाई देने वाला ब्याज, वार्षिक शुल्क या अन्य लागू शुल्क |
| कुल भुगतान | उस महीने सभी कर्ज खातों में वास्तव में दी गई रकम |
| अंतिम कुल बकाया | अगली तय तारीख पर सभी देनदारियों की बाकी रकम |
जानकारी नवीनतम लोन विवरण, क्रेडिट कार्ड बिल, ऐप की भुगतान सूची और निजी उधार के अपने रिकॉर्ड से लें। किसी रकम का विवरण उपलब्ध न हो तो उसे अनुमान से जोड़ने के बजाय “जाँच बाकी” लिखें।
बुनियादी गणना क्या है?
यदि सभी रकम एक ही अवधि की हैं, तो सामान्य मिलान इस तरह किया जा सकता है:
अनुमानित अंतिम बकाया = शुरुआती बकाया + नया उधार + जुड़ा ब्याज/शुल्क − कुल भुगतान
यह मिलान रिकॉर्ड में छूटी रकम खोजने में मदद करता है। वास्तविक विवरण में भुगतान दर्ज होने की तारीख, ब्याज जोड़ने का समय, कर, रिफंड या समायोजन के कारण थोड़ा अंतर हो सकता है। अंतिम मान के लिए संबंधित खाते के नवीनतम विवरण में दिखाई गई रकम रखें।
तीन महीने की सूची कैसे बनाएँ?
हर महीने एक ही तारीख चुनें—जैसे महीने की अंतिम तारीख या सभी बिल आने के बाद की कोई तय तारीख। तारीख बदलने पर एक रिकॉर्ड में नया खर्च शामिल हो सकता है और दूसरे में नहीं, जिससे तुलना गलत दिखाई दे सकती है।
| महीना | शुरुआती बकाया | नया उधार | ब्याज/शुल्क | भुगतान | अंतिम बकाया |
|---|---|---|---|---|---|
| पहला महीना | ₹2,00,000 | ₹8,000 | ₹3,000 | ₹12,000 | ₹1,99,000 |
| दूसरा महीना | ₹1,99,000 | ₹15,000 | ₹3,200 | ₹12,000 | ₹2,05,200 |
| तीसरा महीना | ₹2,05,200 | ₹2,000 | ₹3,100 | ₹14,000 | ₹1,96,300 |
उदाहरण में पहले महीने कर्ज थोड़ा घटा, दूसरे महीने नया उधार अधिक होने से बढ़ा और तीसरे महीने फिर कम हुआ। तीन महीने की शुरुआत में कुल बकाया ₹2,00,000 था और अंत में ₹1,96,300 रहा, इसलिए पूरी अवधि में ₹3,700 की कमी दिखाई देती है। ये रकम केवल गणना समझाने के लिए हैं; इन्हें उचित भुगतान या प्रगति का मानक न माना जाए।
परिणाम का अर्थ कैसे समझें?
अंतिम बकाया लगातार कम हो रहा है
इसका अर्थ है कि दर्ज अवधि में भुगतान और समायोजन के बाद कुल देनदारी कम हुई है। फिर भी देखें कि कमी सभी खातों में वास्तविक है या किसी एक खाते का भुगतान दूसरे कार्ड या उधार से किया गया है। नया उधार अलग लिखने से यह बात छिपती नहीं है।
बकाया लगभग एक जैसा है
नियमित भुगतान के बावजूद कुल बकाया बहुत कम न बदले, तो नया उधार, कार्ड खर्च, ब्याज और शुल्क भुगतान के बड़े हिस्से को संतुलित कर रहे हो सकते हैं। एक महीने के छोटे अंतर के बजाय तीन महीने का रुझान देखना अधिक उपयोगी है।
कुल बकाया बढ़ रहा है
इसका अर्थ यह नहीं कि कारण हमेशा एक ही है। वजह नया खर्च, अस्थायी घरेलू कमी, किसी बड़े जरूरी भुगतान का उधार बनना या खाते में जुड़ी दूसरी रकम हो सकती है। कारण पहचानने के लिए “नया उधार” को कार्ड खर्च, बीएनपीएल और निजी उधार जैसे अलग हिस्सों में बाँटें।
बकाया कभी बढ़ता और कभी घटता है
अनियमित कमाई, सालाना खर्च या किसी खास महीने की बड़ी खरीद से ऐसा हो सकता है। ऐसे में केवल पहले और आखिरी महीने की तुलना के साथ बीच के महीने का कारण भी लिखें। इससे अस्थायी बढ़ोतरी और बार-बार दोहरने वाली कमी अलग दिखाई देती है।
क्रेडिट कार्ड का हिसाब अलग सावधानी से रखें
कार्ड के बिल की रकम और मौजूदा कुल बकाया एक समान नहीं भी हो सकते। बिल बनने के बाद किया गया नया खर्च मौजूदा बकाया में दिख सकता है, लेकिन पिछले बिल में नहीं। इसलिए हर महीने एक ही प्रकार की रकम की तुलना करें—जैसे विवरण की तारीख वाला कुल बकाया या एक तय तारीख पर ऐप में दिखाई गई राशि। दोनों तरीकों को अलग-अलग महीनों में न मिलाएँ।
रिफंड, रिवर्सल या विवादित लेनदेन होने पर उसके सामने टिप्पणी लिखें। इससे अचानक हुई कमी को भुगतान समझने की गलती नहीं होगी।
नया उधार बार-बार क्यों जुड़ रहा है?
यदि तीनों महीनों में नया उधार जुड़ा है, तो उसके सामने कारण लिखें:
- EMI के बाद जरूरी घर खर्च के लिए रकम कम पड़ना
- सालाना या अनियमित खर्च पहले से बजट में न होना
- कमाई देर से आना और भुगतान पहले होना
- पुराना भुगतान करने के लिए दूसरी देनदारी का उपयोग
- ऐसी खरीद जिसे उस महीने टाला जा सकता था
यदि घर की जरूरी जरूरतों के लिए रकम कम पड़ रही है, तो EMI के बाद उपलब्ध घरेलू बजट का अलग हिसाब बनाएँ। इससे कर्ज बढ़ने का कारण केवल खर्च की सूची में नहीं, पूरे मासिक नकदी-प्रवाह में दिखाई देगा।
तीन महीने के बाद क्या दर्ज करें?
तीन महीने पूरे होने पर एक छोटा सार लिखें:
- पहले दिन का कुल बकाया
- अंतिम दिन का कुल बकाया
- तीन महीनों में जोड़ा गया कुल नया उधार
- कुल भुगतान
- सबसे अधिक नया उधार किस कारण जुड़ा
- अगले महीने पहले से ज्ञात बड़ा खर्च
अलग-अलग कर्ज की दर्ज रकम के आधार पर संभावित भुगतान क्रम देखना हो, तो कर्ज भुगतान प्लानर इस्तेमाल किया जा सकता है। यह दर्ज जानकारी पर अनुमान देता है; वास्तविक ब्याज, शुल्क और खाते की शर्तें संबंधित विवरण से ही जाँची जानी चाहिए।
इन सामान्य गलतियों से हिसाब भ्रमित हो सकता है
- हर महीने अलग तारीख का बकाया लेना
- क्रेडिट कार्ड के नए खर्च को नया उधार न मानना
- निजी उधार या सामान की छोटी EMI छोड़ देना
- कुल भुगतान को मूल रकम में हुई कमी समझ लेना
- बंद हो चुके खाते को सूची में बनाए रखना या बाकी खाते को समय से पहले हटा देना
- रिफंड और अतिरिक्त भुगतान के लिए टिप्पणी न लिखना
निष्कर्ष
कर्ज की दिशा जानने के लिए केवल EMI भरना पर्याप्त संकेत नहीं है। शुरुआती बकाया, नया उधार, ब्याज-शुल्क, भुगतान और अंतिम बकाया एक ही अवधि में लिखने पर सही तस्वीर बनती है। तीन महीने का रिकॉर्ड यह दिखाता है कि कुल देनदारी घट रही है, लगभग स्थिर है या नए उधार के कारण बढ़ रही है। पूरे घरेलू हिसाब को साथ देखने के लिए घर के बजट में कर्ज और EMI का हिसाब उपयोगी रहेगा।
अस्वीकरण: यह सामग्री सामान्य बजट और कर्ज रिकॉर्ड रखने की जानकारी के लिए है। उदाहरण की रकम व्यक्तिगत भुगतान सलाह या प्रगति का मानक नहीं है। वास्तविक बकाया, ब्याज, शुल्क और भुगतान संबंधित खाते के नवीनतम विवरण से जाँचें।