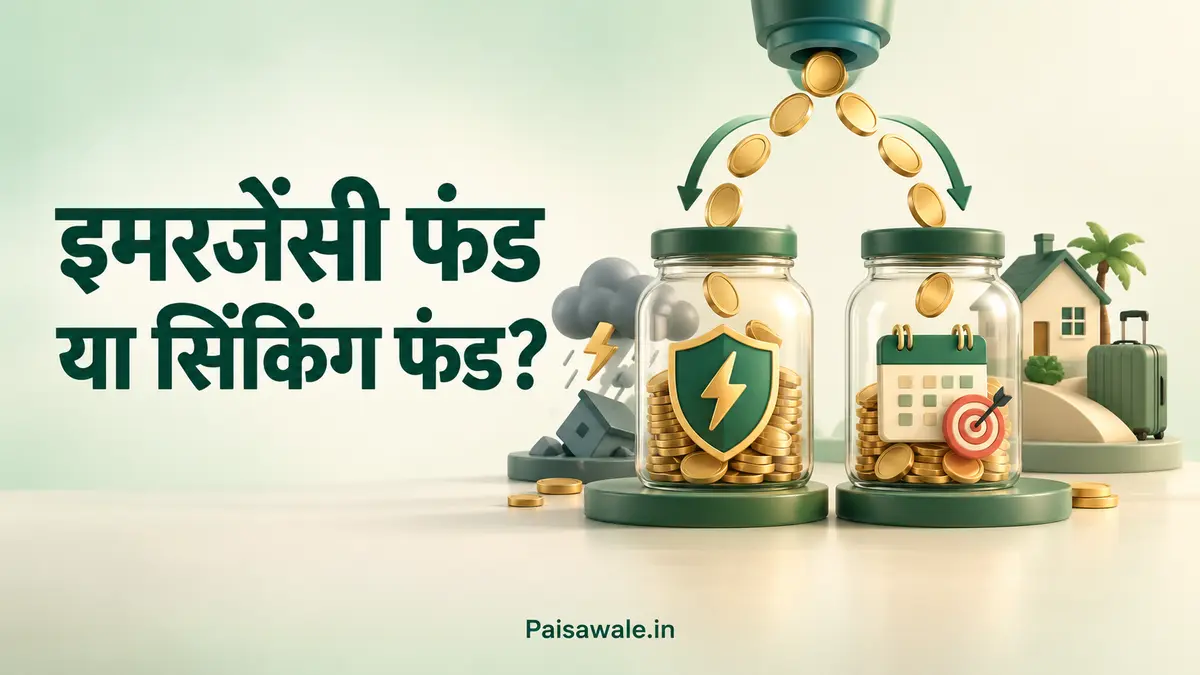
इमरजेंसी फंड और सिंकिंग फंड दोनों में पहले से पैसा अलग रखा जाता है, लेकिन दोनों का काम अलग है। इमरजेंसी फंड अचानक आई ऐसी जरूरत के लिए होता है जिसका समय या सही रकम पहले से पता नहीं होती। सिंकिंग फंड उस खर्च के लिए होता है जो भविष्य में आने वाला है और जिसका कुछ अनुमान लगाया जा सकता है।
उदाहरण के लिए अचानक नौकरी जाना इमरजेंसी हो सकती है, जबकि सालाना बीमा प्रीमियम अचानक खर्च नहीं है—उसकी तारीख पहले से मालूम होती है। सही पहचान होने पर तय खर्च के लिए इमरजेंसी फंड तोड़ने की जरूरत कम पड़ती है।
इमरजेंसी फंड और सिंकिंग फंड में मुख्य अंतर
| आधार | इमरजेंसी फंड | सिंकिंग फंड |
|---|---|---|
| उद्देश्य | अचानक और जरूरी स्थिति संभालना | आने वाले तय या अनुमानित खर्च की तैयारी |
| खर्च का समय | पता नहीं होता | लगभग पता होता है |
| रकम | जरूरी मासिक खर्च के आधार पर | किसी खास खर्च के लक्ष्य के आधार पर |
| इस्तेमाल | केवल वास्तविक आपात स्थिति में | तय उद्देश्य पूरा होने पर |
| दोबारा भरना | इस्तेमाल के बाद फिर बनाया जाता है | अगले खर्च या नए लक्ष्य के लिए शुरू होता है |
कौन-सा खर्च किस फंड में आएगा?
किसी खर्च को पहचानने के लिए तीन सवाल पूछें:
- क्या यह खर्च निश्चित रूप से आने वाला है?
- क्या इसकी तारीख या महीना लगभग पता है?
- क्या इसकी रकम का उचित अनुमान लगाया जा सकता है?
यदि अधिकतर जवाब “हाँ” हैं, तो वह सिंकिंग फंड का खर्च है। यदि घटना अचानक हुई है, उसे टालना मुश्किल है और रकम पहले से तय नहीं थी, तो इमरजेंसी फंड उपयोगी हो सकता है।
इमरजेंसी फंड के सामान्य उदाहरण
- नौकरी जाना या आमदनी अचानक रुकना
- ऐसा जरूरी चिकित्सा खर्च जिसकी तैयारी नहीं थी
- घर या वाहन की अचानक जरूरी मरम्मत
- परिवार की ऐसी तत्काल जरूरत जिसे टाला नहीं जा सकता
सिंकिंग फंड के सामान्य उदाहरण
- सालाना बीमा प्रीमियम
- स्कूल की वार्षिक फीस
- त्योहार और उपहार
- वाहन की सर्विस या बीमा
- घर की नियोजित मरम्मत
- छुट्टी, उपकरण या फोन खरीदने का तय लक्ष्य
सिंकिंग फंड की मासिक रकम कैसे निकालें?
अनुमानित खर्च में से पहले से जमा रकम घटाएँ और बाकी रकम को बचे महीनों से बाँट दें।
हर महीने की रकम = (कुल अनुमानित खर्च − पहले से जमा रकम) ÷ बचे महीने
मान लें वाहन बीमा के लिए छह महीने बाद ₹12,000 चाहिए और अभी ₹3,000 रखे हैं। बाकी ₹9,000 को छह महीनों में बाँटने पर हर महीने ₹1,500 अलग रखने होंगे। रकम बदलने पर मासिक योगदान भी बदला जा सकता है।
एक से अधिक आने वाले खर्चों की महीनेवार तैयारी के लिए सिंकिंग फंड प्लानर उपयोग किया जा सकता है। साल भर के सभी बड़े भुगतान एक साथ देखने हों तो सालाना खर्च प्लानर अधिक उपयोगी रहेगा।
दोनों फंड साथ कैसे रखें?
दोनों रकम एक ही बचत खाते में रखना संभव है, लेकिन उनका हिसाब अलग रहना चाहिए। बैंक में अलग खाते, उप-खाते या अपनी बजट सूची में अलग नाम इस्तेमाल किए जा सकते हैं। जरूरी बात यह है कि सिंकिंग फंड की उपलब्ध रकम देखकर इमरजेंसी फंड जरूरत से अधिक न समझ लिया जाए।
मान लें खाते में कुल ₹70,000 हैं। इसमें ₹40,000 इमरजेंसी फंड, ₹18,000 बीमा के लिए और ₹12,000 स्कूल फीस के लिए रखे हैं। तब वास्तविक इमरजेंसी फंड केवल ₹40,000 है, पूरा बैलेंस नहीं।
कम रकम हो तो पहले किसे शुरू करें?
यदि अभी कोई सुरक्षा बचत नहीं है, तो छोटी रकम से इमरजेंसी फंड शुरू की जा सकती है। साथ ही अगले कुछ महीनों में आने वाले अनिवार्य भुगतान के लिए थोड़ी रकम अलग रखें। उदाहरण के तौर पर उपलब्ध ₹3,000 में से ₹2,000 शुरुआती सुरक्षा फंड और ₹1,000 नजदीकी सालाना भुगतान के लिए रखा जा सकता है। वास्तविक बँटवारा आमदनी, खर्च की तारीख और जोखिम के अनुसार अलग होगा।
यदि सिंकिंग फंड वाला खर्च जरूरी नहीं है—जैसे छुट्टी या नया उपकरण—तो कमजोर महीने में उस योगदान को कुछ समय घटाया जा सकता है। लेकिन बीमा या स्कूल फीस जैसे अनिवार्य खर्च को उसी तरह टालना संभव नहीं हो सकता।
कब इमरजेंसी फंड इस्तेमाल न करें?
- पहले से तय त्योहार या यात्रा के खर्च के लिए
- सालाना बिल की तारीख भूल जाने पर
- सामान पर छूट मिलने के कारण अचानक खरीदारी के लिए
- सिंकिंग फंड कम पड़ने पर गैर-जरूरी लक्ष्य पूरा करने के लिए
हर अचानक महसूस होने वाला खर्च इमरजेंसी नहीं होता। कभी-कभी खर्च का समय तो अचानक लगता है, लेकिन वह हर साल आता है। पिछले बैंक विवरण और बिल देखकर ऐसे खर्चों को अगली बार सिंकिंग फंड में शामिल किया जा सकता है।
दोनों का छोटा मासिक उदाहरण
किसी परिवार के पास हर महीने ₹5,000 बचते हैं। उसका इमरजेंसी फंड अभी छोटा है और चार महीने बाद ₹8,000 का बीमा प्रीमियम भी देना है। वह ₹3,000 इमरजेंसी फंड और ₹2,000 बीमा के सिंकिंग फंड में रख सकता है। चार महीने बाद बीमा की रकम तैयार होगी; इसके बाद वही ₹2,000 किसी दूसरे तय खर्च या इमरजेंसी फंड में जोड़े जा सकते हैं।
निष्कर्ष
इमरजेंसी फंड अनिश्चित स्थिति से सुरक्षा देता है, जबकि सिंकिंग फंड निश्चित या अनुमानित खर्च को मासिक बजट में बाँटता है। दोनों को अलग उद्देश्य और अलग हिसाब के साथ रखने से अचानक उधार लेने की जरूरत कम हो सकती है। इमरजेंसी फंड का अपना लक्ष्य तय करना हो तो इमरजेंसी फंड कितना होना चाहिए वाली गाइड देखी जा सकती है।
अस्वीकरण: यह सामग्री सामान्य वित्तीय जानकारी के लिए है। बचत की रकम और प्राथमिकता आमदनी, परिवार की जरूरतों तथा आने वाले खर्चों के अनुसार अलग हो सकती है।